Résidentiel
Louer son chalet : ce que change la loi Le Meur
En 2026, la loi Le Meur redéfinit la location de chalets : fiscalité moins avantageuse, DPE renforcé et restrictions locales imposent de nouveaux arbitrages aux propriétaires.
Louer son chalet en station de ski ne répond plus tout à fait aux mêmes règles. Avec la loi Le Meur, la location saisonnière entre dans une nouvelle ère, où performance énergétique et réglementation locale redessinent les stratégies des propriétaires. Entre normes réglementaires et enjeux de rentabilité, décryptage de ce qui change pour l’immobilier de montagne en 2026.
Loi Le Meur : quelles nouvelles règles pour louer son chalet en 2026 ?
En 2026, la loi Le Meur du 19 novembre 2024 renforce l'encadrement des locations saisonnières, notamment sur Airbnb, à travers une fiscalité révisée, des exigences énergétiques accrues et davantage de pouvoirs accordés aux communes. Son ambition : mieux réguler les meublés de tourisme et préserver l'accès au logement permanent dans les territoires soumis à une forte pression touristique.
Pour les propriétaires de chalets, les obligations varient selon la nature du bien. Une résidence principale peut être louée ponctuellement, dans la limite générale de 120 jours par an, que certaines communes peuvent abaisser à 90 jours. Une résidence secondaire, en revanche, peut être soumise à une autorisation de changement d'usage, notamment dans les stations les plus recherchées. Quant aux meublés de tourisme classés, ils conservent un régime fiscal plus favorable que les logements non classés, malgré la réduction des avantages introduite par la réforme.
La réforme concerne également les chalets situés en copropriété, dont le règlement peut encadrer, voire interdire sous certaines conditions, la location touristique [1].
Vous cherchez un chalet à louer ou à habiter ? Consultez les chalets publiés sur Ö.
Fiscalité, DPE, déclaration : ce qui change pour les propriétaires de chalets
En 2026, la loi Le Meur impose de nouveaux arbitrages aux propriétaires de chalets destinés à la location saisonnière : une fiscalité moins avantageuse, des exigences énergétiques renforcées et un contrôle accru des communes. 3 évolutions qui redessinent les contours de l'investissement immobilier en montagne.
Une fiscalité moins avantageuse pour les locations saisonnières
Depuis les revenus perçus en 2025, la loi Le Meur réduit les abattements fiscaux du régime micro-BIC applicables aux meublés de tourisme. Une réforme qui touche particulièrement les propriétaires de résidences secondaires louées sur Airbnb et les autres plateformes de réservation.
Deux régimes se distinguent désormais :
Meublé de tourisme non classé : abattement fiscal de 30 %, dans la limite de 15 000 € de recettes annuelles.
Meublé de tourisme classé : abattement fiscal de 50 %, avec un plafond de recettes annuelles fixé à 77 700 €.
Le classement touristique, attribué selon des critères de confort et d'équipement, devient ainsi un véritable levier d'optimisation fiscale. Pour les propriétaires de chalets haut de gamme, il permet de préserver une partie de l'avantage fiscal associé à la location meublée, tout en renforçant le positionnement commercial du bien.
Le DPE devient un critère déterminant pour louer son chalet
La loi Le Meur renforce progressivement les obligations de diagnostic de performance énergétique (DPE) des meublés touristiques, avec une échéance majeure fixée au 1er janvier 2034. À cette date, les logements concernés devront afficher une étiquette énergétique comprise entre A et D pour pouvoir continuer à être proposés à la location.
Le calendrier distingue plusieurs situations :
Depuis le 21 novembre 2024 : les nouveaux meublés de tourisme soumis à une autorisation de changement d'usage doivent présenter un DPE classé A à E.
À partir du 1er janvier 2034 : les meublés de tourisme concernés, existants comme nouveaux, devront respecter les classes A à D, sous réserve des exceptions légales, notamment pour certaines résidences principales.
En montagne, cette évolution prend une dimension particulière. Isolation des toitures, chauffage énergivore, menuiseries anciennes… Les chalets traditionnels présentent parfois des caractéristiques qui compliquent leur rénovation énergétique. Un bien autrefois valorisé pour son charme authentique peut désormais nécessiter des investissements conséquents pour préserver son potentiel locatif [1].
Déclaration en mairie et nouvelles restrictions locales
En 2026, la location d'un chalet en meublé de tourisme s'inscrit dans un dispositif de déclaration renforcé, tandis que les communes disposent de nouveaux leviers pour encadrer les locations de courte durée. L'objectif : limiter la transformation des logements permanents en hébergements touristiques, particulièrement dans les stations où la pression immobilière fragilise l'accès au logement des habitants.
La loi prévoit notamment la généralisation de l'enregistrement des meublés touristiques auprès d'un téléservice national, y compris pour les résidences principales. Les communes peuvent également instaurer des quotas d'autorisations de changement d'usage et abaisser à 90 jours par an la durée maximale de location touristique d'une résidence principale, contre 120 jours dans le cadre général.
Pour les chalets situés en copropriété, le règlement de l'immeuble est à considérer. La loi facilite, sous certaines conditions, l'interdiction des locations touristiques dans les copropriétés dont le règlement comporte une clause d'habitation bourgeoise. La jurisprudence et la destination de l'immeuble restent essentielles pour apprécier la validité des restrictions.
D'une station à l'autre, les règles peuvent donc varier sensiblement. Avant de publier une annonce sur Airbnb, les propriétaires ont tout intérêt à vérifier les obligations de leur commune, les éventuelles autorisations de changement d'usage et les dispositions applicables à leur copropriété [1].
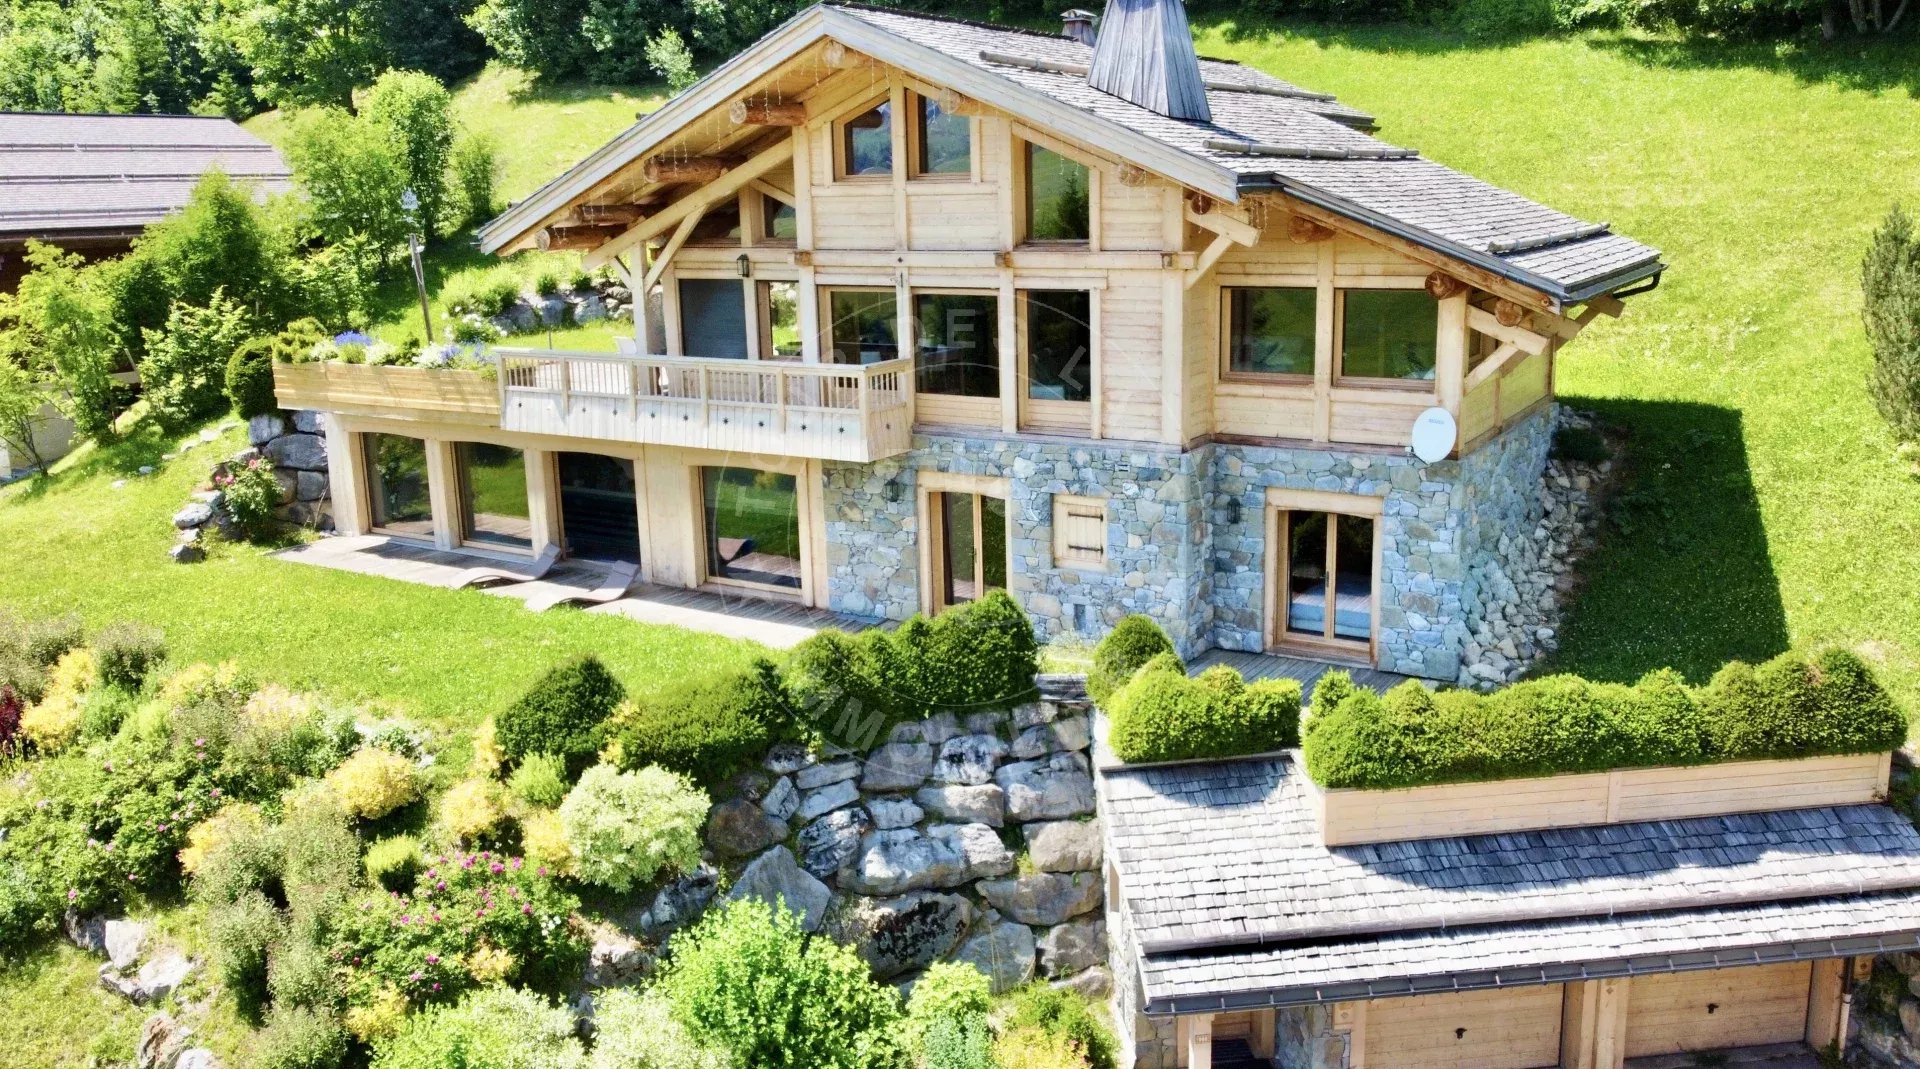 Chalet d'exception au Chinaillon, 425 m² et piscine intérieure -Découvrir l'annonce
Location de chalet en station de ski : quel impact sur la rentabilité ?
La loi Le Meur peut réduire la rentabilité nette des chalets loués en station de ski, en particulier lorsqu'ils ne bénéficient pas du classement en meublé de tourisme. Les propriétaires doivent désormais intégrer de nouvelles variables dans leurs calculs.
Dans les stations prestigieuses comme Courchevel, Megève ou Val d'Isère, où les prix d'acquisition atteignent des niveaux élevés, la rentabilité locative dépend déjà d'un équilibre délicat entre tarifs à la nuitée, taux d'occupation et charges d'exploitation. La réforme ajoute une dimension réglementaire à cette équation.
Pour mesurer l'impact fiscal, prenons l'exemple de deux chalets générant chacun 12 000 € de recettes locatives annuelles, l'un classé en meublé de tourisme, l'autre non classé, tous deux relevant du régime micro-BIC.
Simulation indicative selon les règles fiscales applicables aux revenus 2026, hors autres revenus, prélèvements sociaux et charges réelles.
À recettes identiques, le chalet non classé présente ainsi une base imposable supérieure de 2 400 €. Pour un propriétaire soumis à une tranche marginale d'imposition de 30 %, cet écart représente théoriquement 720 € d'impôt sur le revenu supplémentaire, avant prise en compte des autres paramètres fiscaux.
Le classement touristique apparaît donc comme un levier à considérer, sans constituer une garantie de meilleure rentabilité. Les frais de classement, les éventuels investissements nécessaires et le choix entre micro-BIC et régime réel doivent être évalués au cas par cas.
La performance énergétique constitue l'autre grande variable. Dans les stations d'altitude, la rénovation d'un chalet ancien peut mobiliser un budget important (isolation, remplacement du chauffage, amélioration des menuiseries…). Ces dépenses, outre une déco tendance déjà en place, peuvent néanmoins contribuer à réduire les charges énergétiques et à renforcer l'attractivité du bien auprès d'une clientèle exigeante.
En 2026, la rentabilité d'un chalet ne se mesure donc plus uniquement à ses revenus locatifs. Elle s’établit sur une lecture plus globale du patrimoine : fiscalité, qualité du bâti, conformité réglementaire et capacité de la station à attirer des visiteurs au-delà de la saison hivernale. Une évolution qui invite les investisseurs à privilégier la performance durable plutôt que le seul rendement immédiat.Sources :
[1] https://www.service-public.gouv.fr/entreprendre/actualites/A17883
[2] https://www.impots.gouv.fr/particulier/les-regimes-dimposition
Questions fréquentes
- Qu'est-ce que la loi Montagne en immobilier ?
- La loi Montagne encadre l'aménagement, la construction et l'urbanisation des territoires montagneux afin de préserver leurs espaces naturels et de favoriser un développement immobilier maîtrisé.
- Quel abattement pour un chalet loué en meublé de tourisme classé ?
- En 2026, un chalet classé en meublé de tourisme bénéficie d'un abattement fiscal de 50 % sous le régime micro-BIC, dans la limite de 83 600 € de recettes annuelles.
- Une station peut-elle limiter le nombre de locations ?
- Oui, la loi Le Meur permet aux communes de limiter les autorisations de changement d'usage pour les meublés touristiques et de réduire à 90 jours par an la location d'une résidence principale.